Ce que montrent les douze derniers mois
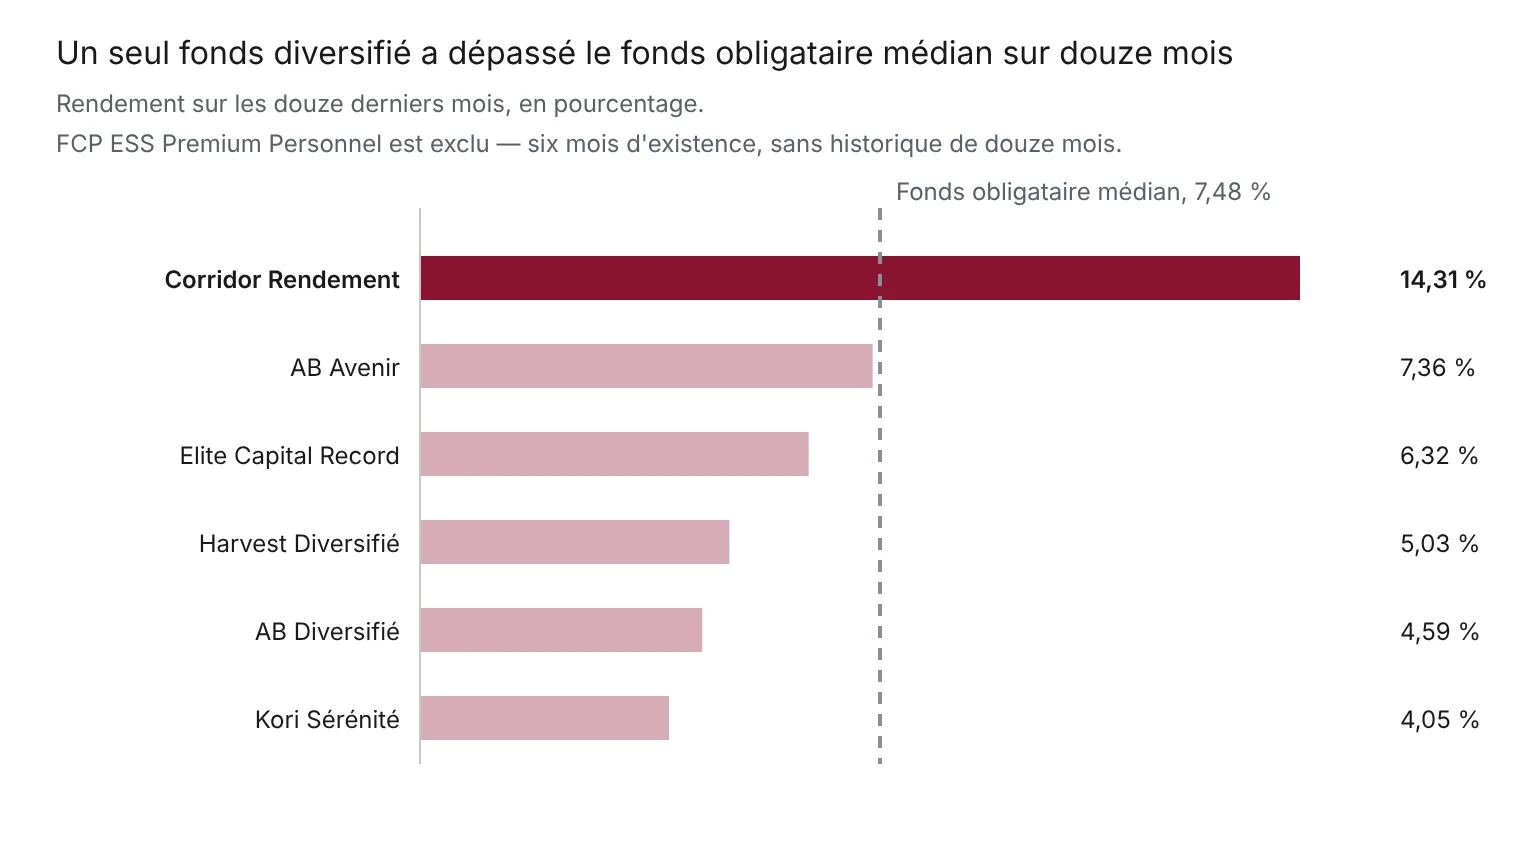
Mettons les deux listes côte à côte. Les dix fonds obligataires de la cote BVMAC ont rapporté 7,60 % en moyenne sur les douze derniers mois, avec une médiane de 7,48 %. Les six fonds diversifiés disposant d'un historique de douze mois ont rapporté 6,94 % en moyenne.
Retirez Corridor Rendement, le seul fonds à s'être détaché du groupe, et les cinq autres tombent à 5,47 % en moyenne.
C'est plus de deux points de pourcentage en dessous de ce qu'ont versé les fonds obligataires — pour un produit qui détient des actions en plus des obligations, et qui peut donc baisser davantage quand les marchés se retournent. FCP Kori Sérénité affiche déjà un mois négatif dans ce tableau, à −0,33 %.
Celui qui a fait mieux, et ce que cela coûte
FCP Corridor Rendement a rapporté 14,31 % sur les douze derniers mois. Rien, sur aucune des deux listes, n'en approche.
C'est aussi le fonds le plus ancien du groupe, avec 6,9 ans, et sur toute cette durée il affiche 7,29 % par an en moyenne.
Les deux chiffres appartiennent au même fonds, et ensemble ils décrivent ce que fait réellement un fonds diversifié. Il connaît des années comme la dernière, il en connaît d'autres qui en rendent une bonne partie, et la moyenne de ces années est de 7,29 %.
À titre de comparaison, FCP Ecobank Obligataire CEMAC existe depuis 6,3 ans — assez proche pour être mis en regard — et affiche 6,73 % par an en ne détenant que des obligations.
Sur des durées comparables, le fonds diversifié a donc versé environ un demi-point de pourcentage de plus par an. C'est le prix que ce marché met aujourd'hui sur le risque actions qu'il contient. Savoir si ce demi-point en vaut la peine pour vous, c'est toute la question.
Pourquoi le haut du tableau est trompeur
Classés par rendement depuis le lancement, deux fonds dominent tous les autres. FCP Kori Sérénité affiche 11,23 % par an, et FCP Harvest Diversifié 8,92 %.
Tous deux ont 1,3 an d'existence.
Regardez maintenant ce que chacun a rapporté sur les douze derniers mois. Kori Sérénité a rapporté 4,05 %. Harvest Diversifié a rapporté 5,03 %. Ce sont deux des trois chiffres les plus faibles de la liste.
Un rendement depuis le lancement est une moyenne sur toute la vie du fonds. Quand cette vie dépasse à peine un an, un démarrage vigoureux tire la moyenne vers le haut et l'y maintient. Elle décrit les premiers mois, et non la façon dont le fonds est géré aujourd'hui.
Le même profil apparaît chez les fonds obligataires. Tout rendement depuis le lancement portant sur moins de deux ans environ est à traiter comme un chiffre en attente de preuve, pas comme un historique.
L'objection légitime
Les obligations ont connu une bonne année.
Quand les taux d'intérêt se détendent, les obligations déjà détenues prennent de la valeur, et tous les fonds obligataires en profitent en même temps. Huit des dix fonds obligataires ont fait mieux que leur propre moyenne de long terme sur les douze derniers mois. Cette comparaison se fait donc dans une fenêtre qui favorisait un camp.
C'est important, et c'est pourquoi la conclusion ici n'est pas « n'achetez jamais de fonds diversifié ».
Ce que cela ne fait pas, c'est sauver les cinq autres. Un fonds diversifié détient aussi des obligations : il aurait dû capter une partie du même vent favorable — et cinq sur six terminent malgré tout derrière. Sur la base de ces chiffres, la poche actions n'a pas seulement manqué d'apporter quelque chose ; elle semble les avoir freinés.
Ce que vous achetez réellement
Un fonds diversifié détient obligations et actions ensemble dans un seul produit, et c'est le gestionnaire qui décide du dosage.
C'est réellement utile si vous voulez les deux et préférez ne pas avoir à penser à la répartition. Mais vous pouvez aussi détenir vous-même un fonds obligataire et un fonds actions, choisir la proportion, et voir les deux grilles de frais.
La plupart des gens voient ces trois catégories comme une échelle — monétaire, puis obligataire, puis diversifié, chaque barreau rapportant plus que le précédent. Sur la base de ces chiffres, le troisième barreau n'est pas plus haut que le deuxième. Il est simplement de forme différente : plus de potentiel dans une bonne année, plus à rendre dans une mauvaise, et sur six ans environ un demi-point d'écart.
La liste complète
Fonds | Ancienneté | Depuis janvier | 12 derniers mois | Par an depuis le lancement |
FCP Kori Sérénité | 1,3 an | 4,27 % | 4,05 % | 11,23 % |
FCP Harvest Diversifié | 1,3 an | 4,73 % | 5,03 % | 8,92 % |
FCP AB Avenir | 3,1 ans | 6,24 % | 7,36 % | 8,77 % |
FCP Corridor Rendement | 6,9 ans | 13,12 % | 14,31 % | 7,29 % |
FCP Elite Capital Record | 3,9 ans | 5,15 % | 6,32 % | 6,87 % |
FCP AB Diversifié | 3,2 ans | 3,82 % | 4,59 % | 4,39 % |
FCP ESS Premium Personnel | 0,5 an | — | — | moins d'un an |
FCP ESS Premium Personnel figure sans chiffres. À six mois d'existence, il n'a ni historique de douze mois ni moyenne exploitable.
Avant de déplacer votre argent
Ces chiffres proviennent des valeurs liquidatives publiées au Bulletin Officiel de la Cote de la BVMAC, datées entre le 23 et le 30 octobre 2026 : les fonds ne sont donc pas tous arrêtés au même jour. Douze mois restent douze mois, et une période favorable aux obligations ne se répétera pas indéfiniment.
Demandez deux choses à la société de gestion : quelle est la répartition réelle du fonds entre obligations et actions, et quels sont les droits d'entrée et de sortie. Un fonds détenant 80 % d'obligations est un produit différent d'un fonds qui en détient 40 %, et le tableau ne peut pas vous dire lequel vous avez sous les yeux.
NB : Classement fondé sur la performance de la valeur liquidative (hors distributions).