D'où vient cette question
Appliquez nos modèles de valorisation aux sept sociétés cotées à la BVMAC et le résultat met mal à l'aise. Une seule, SEMC, se situe à peu près au niveau que nous estimons justifié. Toutes les autres se traitent au-dessus de leur juste valeur, plusieurs de plus de moitié.
C'est une chose étrange à constater sur une petite place. Cela soulève une question à laquelle les cours d'aujourd'hui ne répondent pas : le marché a-t-il toujours été ainsi, ou quelque chose s'est-il produit en cours de route ? Si les cours se sont envolés après l'introduction, alors les premiers entrants ont au moins été récompensés et le problème est simplement que nous arrivons tard. Si les cours ne se sont jamais envolés, l'explication se trouve ailleurs.
Nous sommes donc revenus au début de la vie boursière de chaque société, et nous avons lu le document avec lequel elle s'est introduite.
Deux que nous n'avons pas pu suivre
SEMC et SAFACAM sont arrivées sur le marché il y a une génération, à l'époque de la Douala Stock Exchange. Nous n'avons pas pu obtenir leurs documents d'introduction d'origine : nous ne pouvons donc rien dire de leur valorisation et nous les avons écartées de ce qui suit. Il vaut la peine de noter que SEMC est la seule valeur de la cote qui se traite aujourd'hui proche de sa juste valeur.
Restent six introductions que nous avons pu retracer : SOCAPALM, BGFI Holding, BANGE, SCG-Ré, La Régionale, et RENAPROV, dont l'offre est close mais qui n'a pas encore commencé à se négocier.
Sur ces six, deux nous paraissent avoir été correctement valorisées. Quatre, non.
Les quatre qui ne l'ont pas été
BANGE, SCG-Ré, La Régionale et RENAPROV ont été valorisées sur quatre années différentes par quatre arrangeurs différents, et elles ont achoppé sur les mêmes trois points.
Elles ont valorisé le bilan plutôt que l'activité. Chacune des quatre a été évaluée en appliquant un multiple aux capitaux propres, ou en divisant les capitaux propres par le nombre d'actions. Aucune n'a retenu un multiple de résultat comme méthode principale.
Cela compte davantage qu'il n'y paraît. Les fonds propres disent ce que l'entreprise possède aujourd'hui ; ils ne disent rien de sa capacité à en tirer une rentabilité correcte. Une banque qui vaut exactement ses fonds propres est une banque censée gagner exactement son coût du capital — tout ce qui dépasse les fonds propres est donc un pari sur une rentabilité supérieure, et l'ampleur de ce pari est mesurable avant de souscrire. Vendez une banque à deux fois ses fonds propres et elle doit gagner environ deux fois son coût du capital, soit près de 24 %, pour que l'acheteur s'y retrouve.
BANGE en est l'exemple le plus net. Toute sa valorisation tient en une ligne d'arithmétique : 41,2 milliards de fonds propres réglementaires divisés par 200 000 actions, soit 206 220 FCFA. Aucun multiple de résultat, aucun flux actualisé, aucun comparable, rien pour vérifier la réponse. Et 28 % de cette base de fonds propres sont des provisions pour risques — de l'argent mis de côté précisément parce que des crédits sont attendus en défaut, compté à sa pleine valeur comme quelque chose que les investisseurs devraient payer. Retirez-les et les fonds propres tombent à 146 510 par action : l'offre se faisait en réalité à 1,41 fois les fonds propres. BANGE dégage une rentabilité des fonds propres de 5,9 %. À ce rythme, payer la valeur comptable revient à payer environ dix-sept fois les bénéfices d'une banque qui ne croît quasiment pas.
Elles ont choisi la méthode qui donnait le plus gros chiffre. Le document de SCG-Ré est le mieux construit des quatre, et c'est lui qui montre le problème le plus clairement. Le réassureur a mené trois valorisations puis en a fait la moyenne. Mais deux des trois sont la même méthode — un multiple de fonds propres appliqué deux fois à une base de capitaux propres identique, une fois à partir de sociétés cotées, une fois à partir de transactions passées. Faire la moyenne des trois confère donc à cette seule méthode les deux tiers du poids.
La troisième méthode est la plus intéressante. Le document indique lui-même que pour une société financière réglementée, la méthode recommandée est celle de l'excédent de fonds propres. Il applique ensuite cette méthode, obtient 15 692 FCFA par action, et vend à 20 000 — soit 27 % au-dessus de sa propre référence.
Les comparables sont également étirés. Neuf des dix sociétés cotées citées sont des assureurs et non des réassureurs, au Maroc, en Égypte, en Afrique du Sud et au Kenya, des marchés sans commune mesure avec la liquidité gabonaise. Toutes les transactions citées datent de 2015 à 2017, soit cinq à sept ans d'ancienneté, et la plupart portaient sur des participations de contrôle — lesquelles intègrent une prime de contrôle qui n'a rien à faire dans la valorisation d'une participation minoritaire sur une cote peu liquide.
Elles ont valorisé le plan d'affaires, pas l'entreprise. C'est là que se situe La Régionale, et c'est le cas le plus clair de toute cette étude, parce que la banque a publié exactement ce qu'elle comptait atteindre.
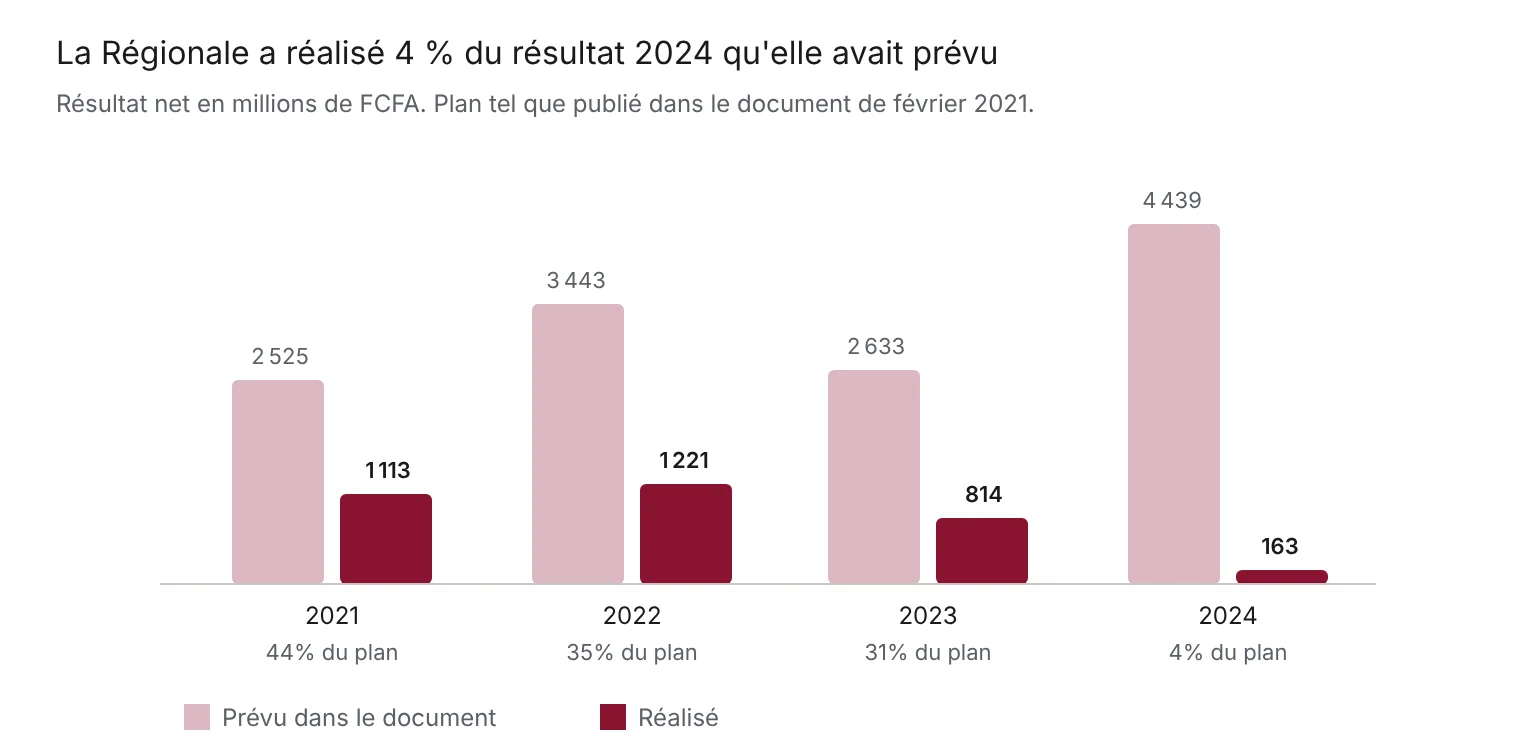
Le document prévoyait un résultat net atteignant 4,4 milliards FCFA en 2024. La banque en a réalisé 162 millions cette année-là, soit une rentabilité des fonds propres de 1,3 %. Le même document fixait pour 2025 des objectifs de 208 milliards de total de bilan, 165 milliards de dépôts et 150 milliards de créances, et affirmait que ces perspectives permettent de justifier une valorisation de FCFA 42 milliards. La banque a déclaré environ 81, 51 et 40 milliards.
À 42 000 FCFA l'action, l'offre valorisait La Régionale à environ 38 fois son résultat 2021 et 2,2 fois ses fonds propres post-opération. Les investisseurs ont apporté 8,23 milliards pour 19,6 % d'une société dont les fonds propres s'élevaient à 18,9 milliards — payant 8,23 milliards pour 3,70 milliards de valeur comptable, et transférant 4,53 milliards aux actionnaires existants dès le premier jour.
Et elles ont emprunté leurs multiples les unes aux autres. Les 2,1 fois les fonds propres de La Régionale proviennent des documents d'offre de trois banques de la BRVM : Coris, NSIA et Oragroup. RENAPROV, qui s'introduit cinq ans plus tard, a repris le même 2,1 — ainsi que le bêta — directement de La Régionale, et le dit : « correspondant au multiple d'entrée de La Régionale Bank ». À cette date, La Régionale passait sa cinquième année sous son prix d'introduction.
Remontez ce chiffre et il n'atteint jamais un marché. Quatre sociétés, neuf ans, deux zones monétaires, et pas un seul prix conclu entre un véritable acheteur et un véritable vendeur dans toute la chaîne. Le document de RENAPROV divise par ailleurs par deux nombres d'actions différents dans ses deux méthodes, 900 000 dans l'une et 500 000 dans l'autre, puis en fait la moyenne. Ramenez les deux à la même base et le prix ressort à 15 576 FCFA au lieu de 21 000.
Ce que cela fait à un marché
Une offre valorisée ainsi ne déçoit pas seulement celui qui l'achète. Elle change la nature même de ceux qui l'achètent.
Toute personne capable de lire des états financiers peut refaire ces calculs en une après-midi, et les institutionnels le font. Quand l'arithmétique indique qu'une banque doit dégager 24 % pour justifier son prix et qu'elle en dégage 6, l'investisseur professionnel ne souscrit pas — et n'y place pas non plus ses clients. Il ne reste que l'épargne de détail, les obligations de placement et les parties liées. La souscription n'atteint pas sa cible, le flottant finit petit, et un petit flottant produit un effet discrètement nuisible : il soutient le cours affiché, parce qu'il n'y a jamais assez de titres offerts pour le mettre à l'épreuve.
C'est le marché que nous avons. Le 27 août 2026, sur La Régionale, BANGE et SCG-Ré réunies, 7 609 actions étaient offertes à la vente et une seule a été échangée. Les cours affichés sont réels au sens où ils sont imprimés. Ils ne le sont pas au sens où l'on pourrait vendre à ces niveaux.
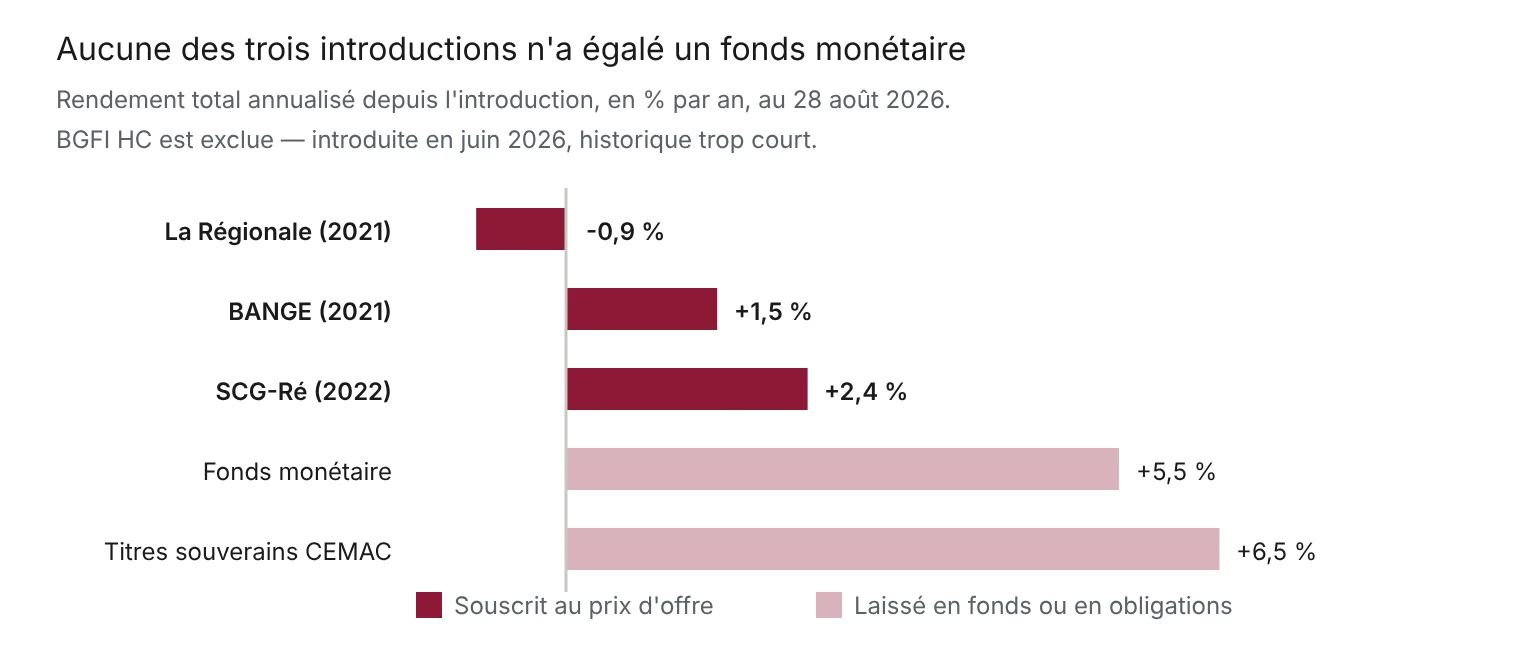
Un investisseur qui a souscrit à La Régionale en 2021 a perdu de l'argent en termes nominaux, avant inflation. Celui qui a acheté SCG-Ré en 2022 retrouve le même cours quatre ans plus tard, et deux dividendes. Le même argent laissé dans un fonds monétaire — sans document d'information, sans blocage, sans analyse de crédit — rapportait environ 5,5 % par an.
Les deux qui ont été bien faites
SOCAPALM, 2009. Le groupe palmier est arrivé sur le marché à environ huit fois son résultat 2008. Neuf ans plus tard, après une division par trois du nominal et une croissance du résultat de 35 %, il se traitait toujours entre huit et neuf fois — autrement dit, les actionnaires avaient été rémunérés par l'activité et non par un changement d'humeur du marché. La revalorisation est venue bien plus tard ; le titre se traite aujourd'hui à 21,5 fois. Ces chiffres de 2009 proviennent d'une reconstitution secondaire et non d'un document que nous détenons : à prendre comme indicatifs, même si l'allure générale du parcours est claire.
BGFI Holding, 2026. Le groupe a appliqué un multiple de dix au résultat net consolidé de 122 milliards, puis a confronté la réponse à treize banques ouest-africaines cotées se traitant en moyenne à 8,2 fois les bénéfices. Deux méthodes réellement distinctes, concordant à 2 % près. Plus parlant encore : BGFI avait racheté la Société Générale Congo en 2023 à environ treize fois les bénéfices, et a choisi de valoriser sa propre introduction en dessous du multiple qu'il venait de payer dans une transaction réelle. Le titre s'est introduit à 80 000 et se traitait à 90 000 en août, pour une rentabilité des fonds propres de 14,7 %.
L'introduction date de juin 2026 : il n'existe pas encore d'historique long à juger. Ce qui peut être jugé, c'est la méthode, et celle-ci était ancrée sur de l'argent réellement gagné par le groupe.
Ce qu'il faut en retenir
Pour qui envisage de souscrire à la prochaine, le calcul le plus utile prend deux minutes. Divisez le prix d'offre par les fonds propres par action, multipliez par ce que vous estimez être le coût du capital dans la région, et vous obtenez la rentabilité des fonds propres que l'entreprise doit dégager pour que vous rentriez dans vos frais. Regardez ensuite ce qu'elle gagne aujourd'hui. Si l'écart est large, on vous demande d'acheter une prévision — et cette étude est un relevé de ce que ces prévisions sont devenues.
Un mot est aussi dû aux arrangeurs. Une offre valorisée au plus haut de ce que le marché peut supporter lève le maximum de capitaux le jour même, et c'est un objectif réel et légitime pour un émetteur. Mais le gain est ponctuel, et la facture arrive plus tard — dans un cours qui ne bouge pas pendant cinq ans, dans des institutionnels qui ne regarderont pas la prochaine opération, dans un marché secondaire où sept mille titres peuvent être offerts et un seul changer de mains.
Un marché a besoin que ceux qui sont entrés tôt s'en soient bien sortis. À la BVMAC, pour quatre des six dernières introductions, ce ne fut pas le cas.