Le vrai secret de Warren Buffett
Warren Buffett est l'investisseur vivant le plus célèbre. Sa fortune avoisine 141 milliards de dollars.
Il a acheté ses premières actions quand il était enfant et ne s'est jamais arrêté. Ce seul détail explique plus de choses sur lui que tout le reste.
Voici la partie que l'on entend rarement. Environ 95 % de sa fortune est arrivée après son 65e anniversaire. Le jour de ses 65 ans, sa participation dans son entreprise valait environ 12 milliards de dollars. Les neuf dixièmes restants sont venus après.
Il n'était pas meilleur investisseur à 80 ans qu'à 40. Il était déjà excellent à 40 ans. Ce qu'il avait en plus à 80 ans, c'était le temps.
Il n'a pas non plus commencé avec une fortune. Il a commencé avec de petites sommes, enfant, et a simplement continué pendant plus de quatre-vingts ans. Ce n'est pas la taille de son premier investissement qui explique sa richesse. C'est sa date.
Deux personnes, quinze ans d'écart
Prenons deux personnes.
La personne A commence à 25 ans. Elle ne gagne pas beaucoup, alors elle met de côté 30 000 francs par mois. Elle continue jusqu'à 65 ans.
La personne B attend. Il veut d'abord être installé. À 40 ans il gagne bien sa vie, alors il met de côté 50 000 francs par mois — bien plus que la personne A n'y parvient jamais. Lui aussi continue jusqu'à 65 ans.
Sur l'ensemble de leur vie, la personne A verse 14,4 millions de francs. La personne B en verse 15 millions. La personne B épargne donc 600 000 francs de son propre argent de plus que la personne A.
Si tous deux obtiennent 8,5 % par an, voici où ils arrivent à 65 ans.
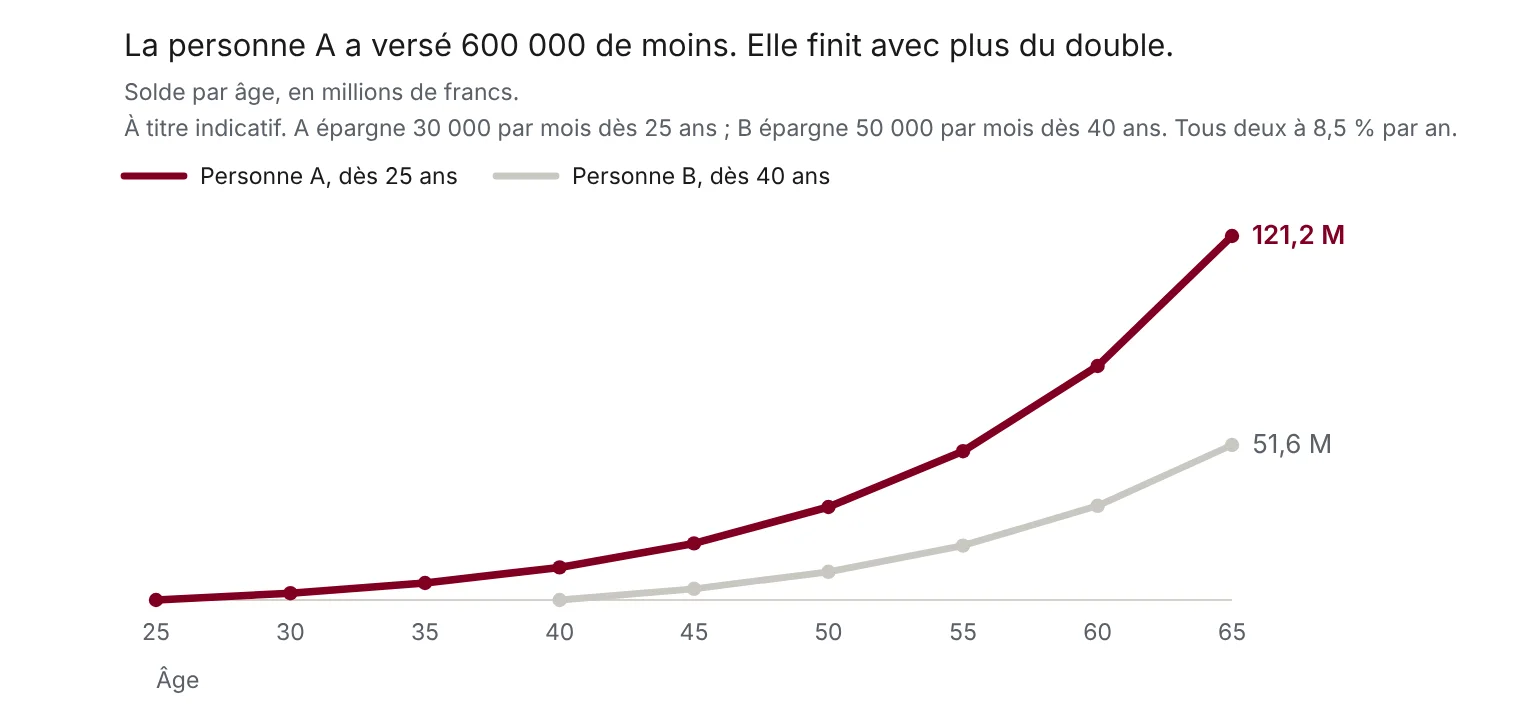
La personne A finit avec environ 121 millions de francs. La personne B finit avec environ 51 millions.
La personne A a plus du double — avec moins de son propre argent.
D'où vient cet argent
Regardons de près la personne A. Elle a versé 14,4 millions de francs. Elle finit avec 121 millions.
Personne ne lui a donné les 107 millions restants. C'est son argent qui les a produits — puis ce qu'il a produit s'est mis à produire à son tour, et ainsi de suite.
Les intérêts composés, c'est exactement cela. Vos gains se mettent à produire leurs propres gains, et ils ne s'arrêtent jamais.
On le voit se dérouler sur son compte. Les premières années, presque tout ce qui s'y trouve est de l'argent qu'elle y a mis elle-même. Vers 40 ans, cela bascule : plus de la moitié de son solde est désormais de l'argent que son argent a produit. À 65 ans, elle a versé 14,4 millions et son argent en a produit 107.
L'argent de la personne B a fait exactement la même chose. Il a simplement eu quinze ans de moins pour le faire.
Ces quinze années ne valaient pas 600 000 francs. Elles valaient environ 70 millions.
Pourquoi le début donne l'impression de ne rien donner
Regardez à nouveau la courbe de la personne A. Pendant les quinze premières années, elle décolle à peine du sol.
À 35 ans, elle a épargné chaque mois pendant dix ans. Elle a versé 3,6 millions de francs et dispose d'environ 5,6 millions. Dix ans de discipline, et son argent lui a rapporté deux millions. Il est très facile de regarder cela et de décider que le jeu n'en valait pas la chandelle.
C'est là que presque tout le monde arrête.
Regardez maintenant ses dix dernières années. Entre 55 et 65 ans, son solde passe de 49,5 millions à 121 millions. En une seule décennie, son argent lui rapporte environ 71 millions de francs — à peu près cinq fois tout ce qu'elle a versé durant sa vie entière.
Elle ne fait pas plus d'efforts à 60 ans. Elle verse les mêmes 30 000 francs par mois que depuis toujours. Il y a simplement beaucoup plus d'argent qui travaille pour elle maintenant, donc chaque année ajoute plus que la précédente.
La partie ennuyeuse vient d'abord et la partie spectaculaire vient à la fin. On ne peut pas avoir la seconde sans traverser la première.
Que faire concrètement
Il y a beaucoup de choses que vous ne contrôlez pas. Ni ce que fera le marché l'an prochain, ni les taux d'intérêt, ni le prix d'une action. Vous contrôlez la date à laquelle vous commencez, et c'est justement le levier qui compte le plus.
Le montant n'est pas le sujet. C'est là que les gens se convainquent de ne rien faire. Si vous gagnez 70 000 francs par mois, commencez avec 10 000. Si c'est trop, commencez avec 5 000. Ce qui compte, c'est qu'une part de ce que vous gagnez aille quelque part où elle peut croître, chaque mois, à partir de maintenant. Vous augmenterez le montant plus tard, à mesure que vous gagnerez davantage. Ce que vous ne pourrez jamais faire plus tard, c'est récupérer les années.
Une chose à poser clairement : rien de tout cela ne se produit sur un compte courant ordinaire. L'argent qui y dort ne rapporte presque rien pendant que les prix montent autour de lui, et il perd donc discrètement de la valeur chaque année.
Il doit aller quelque part qui vous paie. Sur nos marchés, cela signifie en général des fonds qui investissent dans des obligations d'État, ou des fonds qui investissent dans les actions de sociétés cotées. Vous achetez une petite part du fonds, le fonds détient les obligations ou les actions, et ce qu'elles rapportent vous revient. Beaucoup acceptent des montants modestes, ce qui est exactement ce qu'il vous faut quand vous démarrez petit. Nous passerons les options en revue comme il se doit dans les articles qui suivent.
Si vous êtes jeune, c'est le plus grand avantage financier que vous détiendrez jamais. Il est totalement invisible, il ne vous coûte rien, et il expire sans bruit, une année après l'autre.
Si vous n'êtes plus jeune, commencez quand même. La personne B finit tout de même avec 51 millions de francs. Le pire n'est pas de commencer tard. C'est de passer encore cinq ans à hésiter.
Le meilleur jour pour commencer, c'était il y a des années. Le deuxième meilleur, c'est ce mois-ci.