Deux hommes, deux fins
En 2003, Mike Tyson se présente devant un tribunal de faillite avec 38 millions de dollars de dettes. Il avait gagné environ 400 millions de dollars sur les rings.
Les pièces du dossier montraient où tout était passé. Environ 4,5 millions de dollars en voitures et motos. Environ 3,4 millions en vêtements et bijoux. Et 7,8 millions de plus inscrits comme « dépenses personnelles ».
Tyson n'a jamais eu un problème de revenu. Il avait un problème de conservation. Aucun salaire au monde ne peut courir plus vite que des dépenses qui grandissent pour le rattraper.
L'autre homme maintenant. Ronald Read servait de l'essence dans une station d'une petite ville américaine, puis balayait le sol d'un magasin. Il n'a jamais eu un gros salaire de sa vie.
À sa mort en 2014, il laissait environ 8 millions de dollars. Il a donné 4,8 millions à l'hôpital de sa ville et 1,2 million à sa bibliothèque municipale. Presque personne dans la ville ne savait qu'il possédait quoi que ce soit.
Il a fait une seule chose, encore et encore. Il gardait une partie de chaque paie, s'en servait pour acheter des actions d'entreprises qu'il comprenait, et les conservait pendant des décennies.
Read a peut-être gagné mille fois moins que Tyson. Read est mort riche. Tyson est passé devant le tribunal. La différence ne tenait pas à ce qu'ils gagnaient. Elle tenait à ce qu'ils gardaient.
La richesse, ce n'est pas ce que vous gagnez. C'est ce que vous ne dépensez pas.
C'est plus difficile à voir qu'il n'y paraît, car l'argent que l'on voit — la voiture, les vêtements, la grande maison — est de l'argent que quelqu'un n'a plus. L'argent que l'on ne voit pas est celui qui travaille encore pour lui.
Pourquoi un salaire plus élevé aide rarement
Le plan le plus répandu en finances personnelles est de commencer à épargner une fois qu'on gagnera davantage. Cela ne marche presque jamais.
Les dépenses grandissent avec le revenu, et en général elles grandissent tout aussi vite. L'augmentation arrive. En quelques mois, elle est passée dans un meilleur appartement, une voiture qu'il fallait remplacer, une école que vous espériez. Chaque choix se tenait, pris isolément. Ensemble, ils ont avalé toute l'augmentation.
Cela s'appelle l'inflation du train de vie, et c'est ce qui est arrivé aux 400 millions de Tyson.
Voici donc le test. Si vous n'arrivez pas à garder 10 % de 150 000 francs, vous ne garderez pas 10 % de 1 500 000 francs. Les zéros changent. L'habitude, non.
La sortie n'est pas de gagner plus et d'espérer. C'est de connaître trois chiffres.
Chiffre un : ce que vous gagnez réellement
Votre salaire n'est pas votre revenu.
Le revenu, c'est tout ce qui entre. Le salaire, une petite activité à côté, les commissions, le loyer d'une chambre, le travail que vous faites en dehors de votre emploi. Additionnez tout.
Prenez trois mois, pas un seul. L'argent arrive rarement de façon régulière — un bon mois suit un mois faible, les commissions tombent par paquets, le commerce a ses saisons. Additionnez trois mois de tout ce qui est entré, puis divisez par trois.
Laissez de côté ce qui ne se reproduira pas. Un terrain que vous avez vendu, un cadeau reçu à un mariage, de l'argent que vous gardez pour quelqu'un d'autre. Les compter rendrait votre tableau plus beau qu'il ne l'est.
Chiffre deux : ce que vous devez dépenser
Séparez vos dépenses en deux groupes.
Ce que vous devez payer. Le loyer, la nourriture, le transport, l'électricité et l'eau, les frais de scolarité, les assurances, les remboursements de prêts, et le soutien régulier que vous envoyez à la famille. Si cela part chaque mois sans que vous ayez à décider, c'est ici que cela va.
Ce que vous choisissez de payer. Tout le reste. La sortie, le nouveau téléphone, les vêtements.
Deux conseils. Notez ce que vous avez réellement dépensé, pas ce que vous pensez dépenser — presque tout le monde sous-estime. Et pour tout ce qui se paie en une grosse fois, comme un loyer annuel ou des frais de scolarité par trimestre, répartissez le montant sur les mois qu'il couvre. Sinon vous vous sentez bien pendant onze mois et vous paniquez le douzième.
Chiffre trois : ce que vous gardez
Prenez le premier chiffre, retirez le deuxième, et transformez le résultat en pourcentage de ce que vous gagnez.
Disons que vous gagnez 400 000 francs par mois et que 340 000 doivent sortir. Vous gardez 60 000. Cela fait 15 %.
C'est ce pourcentage qu'il faut suivre — pas le montant. C'est le seul chiffre de votre vie financière qui garde un sens, que vous gagniez peu ou beaucoup.
Ce que ces 15 % font réellement
Soixante mille francs par mois, cela ne ressemble pas à de la richesse. En soi, cela n'en est pas.
Mais l'argent qui dort simplement sur un compte ne fait rien, et les prix montent chaque année, donc il achète discrètement de moins en moins. Pour construire quoi que ce soit, il doit aller quelque part qui vous paie en retour — des obligations d'État, des actions de sociétés cotées, un fonds qui détient les unes ou les autres. Ensuite, vous utilisez ce qu'ils rapportent pour en acheter davantage, et la chose se met à grandir toute seule.
Continuez avec ces 60 000 francs par mois et, à 8,5 % par an, au bout de trente ans vous avez environ 99 millions de francs. Cela vous verse à peu près 700 000 francs par mois sans toucher au capital — plus que le salaire de 400 000 dont vous êtes parti.
Vous n'avez pas gagné davantage. Vous avez gardé une part et vous l'avez laissée tranquille.
Et c'est pour cela que le pourcentage compte plus que le montant : il décide du nombre d'années que vous devrez travailler avant que votre argent puisse couvrir votre vie.
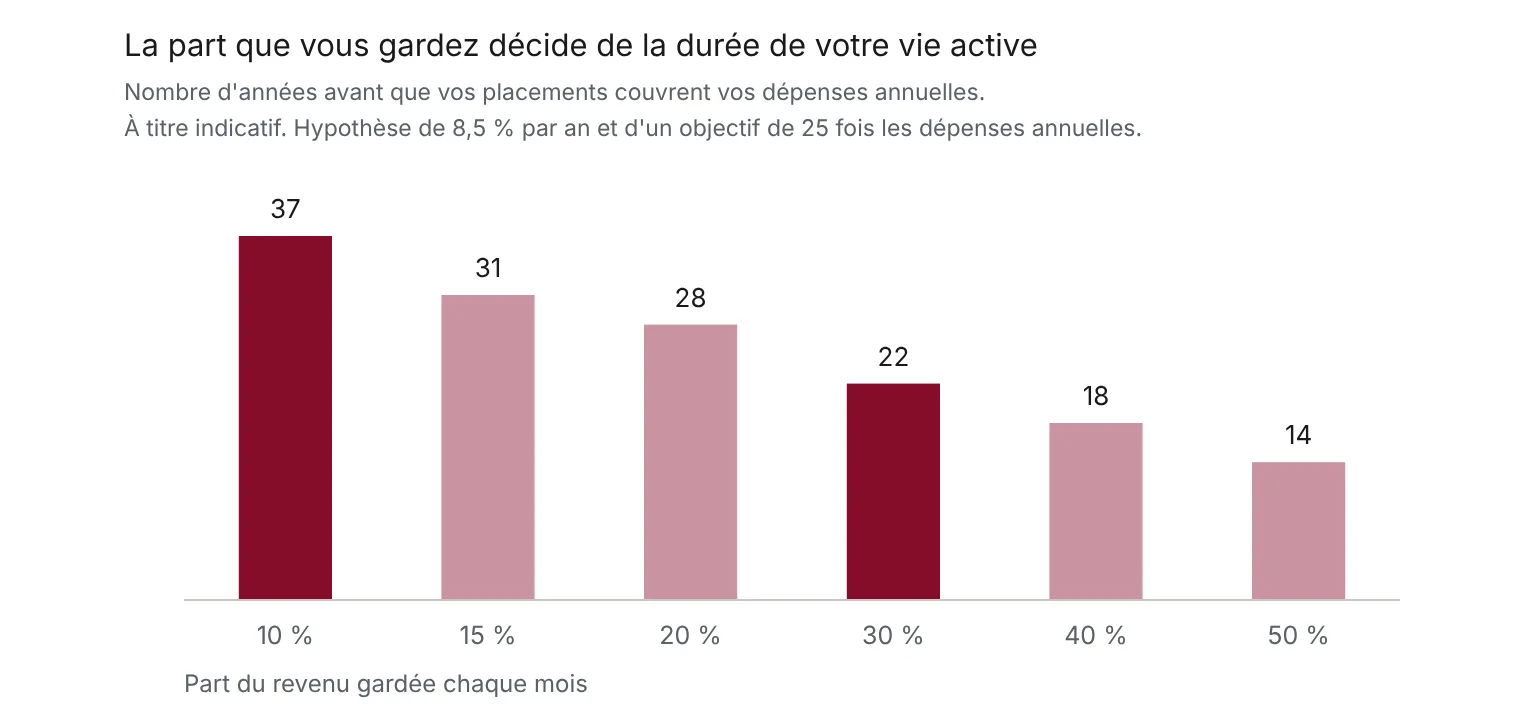
À 10 %, vous travaillez environ trente-sept ans. À 30 %, vous avez terminé en vingt-deux. Même emploi, même salaire — une part gardée différente.
Nous verrons pas à pas comment les intérêts composés produisent cela dans l'article suivant.
Ce que ces chiffres décident
Ces trois chiffres font plus que décrire votre argent. Ils fixent discrètement le calendrier de décisions que la plupart des gens croient purement personnelles :
· Quand vous pourrez quitter la maison familiale, et pour quel genre de logement
· Si une voiture est quelque chose que vous possédez ou quelque chose qui vous possède
· Quand vous vous marierez, et si ce calendrier est le vôtre ou celui de quelqu'un d'autre
· Combien d'enfants, et à quel intervalle
· Si vous pouvez accepter un poste moins payé qui mène plus loin
La plupart des gens pensent que faire ces calculs va limiter ces choix. C'est l'inverse. Les chiffres décident déjà, que vous les regardiez ou non. Les ignorer ne vous rend pas libre — cela veut dire que les circonstances choisissent à votre place.
Commencez ce soir
1. Ouvrez trois mois de relevés bancaires et de mobile money.
2. Additionnez tout ce qui est entré. Additionnez tout ce qui a dû sortir. Divisez chaque total par trois.
3. Retirez le deuxième du premier, et écrivez le résultat en pourcentage.
Une page, moins d'une heure, aucun logiciel. La première fois, le chiffre met généralement mal à l'aise. Ce n'est pas un jugement sur vous — c'est simplement le premier regard honnête.
Si le pourcentage est faible, il y a deux façons de le faire monter. Gagner plus est la plus lente : un diplôme, un meilleur poste, une compétence que vous n'avez pas encore. Réduire ce que vous devez payer est plus rapide et plus difficile, parce que ces dépenses sont faites de promesses, pas seulement de chiffres.
Puis vérifiez-le le mois suivant, et celui d'après. Vous ne surveillez pas le montant. Vous surveillez si le pourcentage monte — parce que ce pourcentage, investi et laissé tranquille, est ce qui finira par vous racheter votre temps.