Tout le monde connaît cet homme
Chaque famille en a un. Un oncle, un voisin, un ami de votre père.
Pendant quinze ans, c'était lui que tout le monde montrait en exemple. Les affaires marchaient. Les voitures étaient neuves. Il payait la scolarité de la moitié de la famille et personne ne l'a jamais vu s'inquiéter pour de l'argent.
Puis quelque chose est arrivé. Un contrat qui tombe à l'eau. Un associé qui le trompe. Le marché qui se retourne, ou l'État qui change une règle, ou une cargaison qui n'arrive jamais.
Et en deux ans, il n'avait plus rien.
Pas moins. Plus rien. L'homme qui portait toute une famille était devenu celui qu'on porte.
Ce qui frappe, ce n'est pas que son entreprise ait échoué. Des entreprises échouent partout dans le monde. Ce qui frappe, c'est que quinze bonnes années ne lui aient laissé aucun point de chute. Chaque franc qui entrait repartait dans l'entreprise, ou dans la vie qui allait avec. Quand l'entreprise s'est arrêtée, l'argent s'est arrêté la même semaine.
Il n'avait pas de deuxième plancher.
La règle des deux planchers
Imaginez votre argent comme un bâtiment.
Le premier plancher, c'est ce que vous gagnez — votre salaire, votre entreprise, votre commerce. Presque tout le monde vit là, et il ne tient que par une seule chose : vous.
Le deuxième plancher, c'est l'argent qui travaille sans vous. Il ne tombe pas malade, il ne se fait pas licencier, et il ne perd pas de contrat.
La plupart des gens passent leur vie à monter le premier plancher de plus en plus haut, et ne construisent jamais le second. Plus ils montent, plus la chute est longue.
La question n'est pas de savoir combien vous gagnez. Elle est celle-ci : si vos revenus s'arrêtaient demain, sur quoi atterririez-vous ?
Trois personnes, une même ligne de départ
Trois personnes commencent à travailler la même année. Toutes ont 25 ans. Aucune n'a rien d'exceptionnel.
La personne A prend un emploi stable. Elle y est bonne et elle s'y plaît. Elle n'a aucune envie de monter une entreprise, et n'en aura jamais. Elle démarre à 300 000 francs par mois.
La personne B a de la chance. Une multinationale l'embauche à 800 000 francs par mois, et sa carrière l'y mènera jusqu'à 2,5 millions.
La personne C crée son entreprise. Certaines années sont dures. Plusieurs sont très bonnes.
Regardons maintenant ce que chacune fait du surplus.
La personne A ne fait rien d'extraordinaire
Dès son tout premier mois, elle envoie 50 000 francs dans un portefeuille. C'est tout.
En trente-cinq ans, son salaire passe de 300 000 à 1,2 million par mois. Elle n'augmente jamais les 50 000. Pas une seule fois.
À 60 ans, elle a versé 21 millions de francs de sa poche. Le portefeuille vaut environ 130 millions, et il lui verse à peu près 919 000 francs par mois, à vie, sans toucher au capital.
Son dernier salaire était de 1,2 million. Sa pension n'en remplacera qu'une partie, comme le font les pensions. Le portefeuille couvre l'essentiel du reste, et elle part à la retraite avec quelque chose de proche de la vie qu'elle avait vraiment.
Si elle n'avait rien mis de côté, elle serait là où finissent la plupart des retraités : à vivre d'une pension taillée pour une vie plus petite que celle à laquelle elle s'était habituée, en rognant un peu plus chaque année.
La personne B achète sa liberté plutôt qu'un train de vie
Son salaire double, puis double presque encore. Elle ne laisse pas son train de vie suivre.
Elle vit avec la moitié et investit l'autre moitié — 400 000 francs par mois au début, davantage chaque année à mesure que le salaire monte.
À 45 ans, elle a versé environ 179 millions de francs. Le portefeuille vaut environ 399 millions, et il lui verse à peu près 2,8 millions de francs par mois.
Son salaire, à ce moment-là, est de 2,5 millions. Son portefeuille lui rapporte désormais plus que son travail.
Elle a 45 ans. Elle peut continuer à travailler parce qu'elle en a envie, ou s'arrêter parce qu'elle en a les moyens. C'est là le vrai privilège d'un haut salaire — pas une plus grande maison à 45 ans, mais la possibilité de partir avec trente bonnes années devant soi.
La personne C n'a aucune retraite
Personne ne prélève quoi que ce soit pour sa retraite. Aucun employeur ne lui enverra un franc le jour où elle s'arrêtera. Ce qu'elle aura à la fin, c'est uniquement ce qu'elle aura construit elle-même.
Elle ne peut pas non plus copier la personne B. Son argent est à sa place dans son entreprise, où il travaille plus dur que dans n'importe quel portefeuille. Le retirer pour l'investir serait une erreur, et personne ne le lui demande.
Alors elle laisse son capital tranquille et ne prend que le surplus — 100 000 francs par mois qui partaient en fuites, dans des choses dont elle ne se souviendrait pas un an plus tard.
À 60 ans, elle a versé 42 millions de francs. Le portefeuille vaut environ 260 millions et lui verse à peu près 1,84 million de francs par mois. C'est sa retraite, et elle l'a construite avec des fuites.
Mais le chiffre qui compte le plus arrive bien plus tôt. À 45 ans, après vingt ans, le portefeuille vaut déjà environ 63 millions et verse 444 000 francs par mois.
Revenons à l'oncle. Si l'entreprise de la personne C s'effondre à 45 ans — le contrat perdu, l'associé parti, le marché retourné — elle n'atterrit pas par terre. Elle atterrit sur 444 000 francs par mois, qui tombent chaque mois, qu'elle retravaille un jour ou non.
Cela ne ressemblera pas à la richesse. C'est le loyer, la nourriture, la scolarité et la dignité. C'est la différence entre repartir de zéro et être fini.
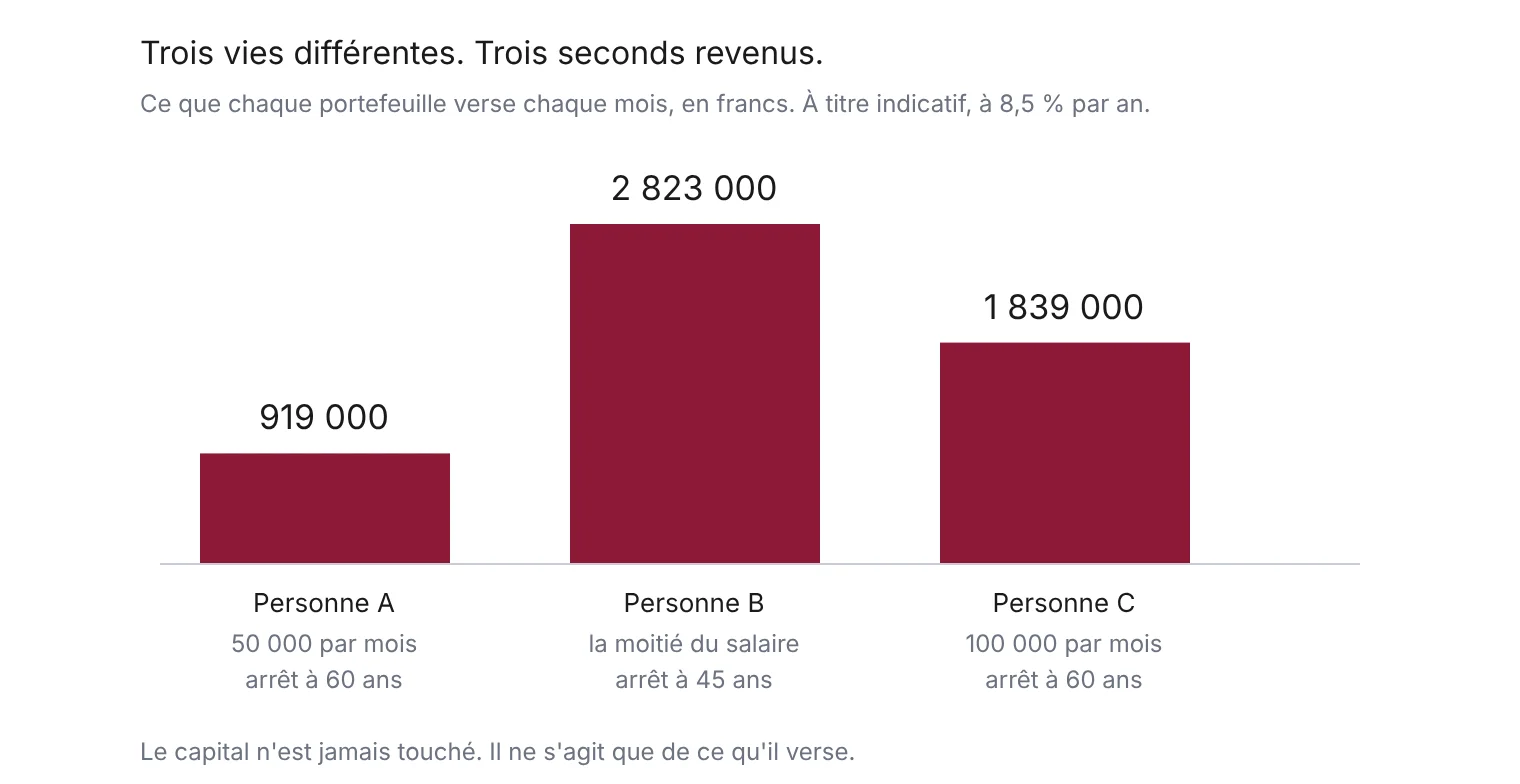
Trois vies complètement différentes. Aucune de ces personnes n'a rien fait de malin. Chacune a simplement envoyé une partie de ce qu'elle gagnait là où cela pouvait continuer à travailler sans elle.
Où trouver cet argent
Presque personne n'a d'argent en trop. Tout le monde a des fuites.
Ne cherchez donc pas une grosse somme. Cherchez les petites choses qui partent déjà et ne vous apportent rien :
• Un abonnement que vous ne savez même plus que vous payez
• Le téléphone plus récent alors que l'actuel fonctionne
• La voiture changée surtout pour ce que les gens allaient en dire
• Une sortie par mois, sur quatre
Trouvez-y 50 000 francs. Si vous pouvez en trouver 100 000, c'est mieux — mais 50 000 suffisent pour commencer, et sur quinze ans cela construit tout de même un portefeuille qui verse environ 128 000 francs par mois.
Ensuite, programmez le virement pour qu'il parte automatiquement de votre compte, le jour de votre paie, avant que vous ayez l'occasion de le dépenser. L'argent qu'on ne voit jamais est l'argent qui ne manque jamais.
Et voici le point sur lequel il vaut la peine de s'arrêter : le meilleur moment pour construire le deuxième plancher, c'est pendant que vous tenez encore confortablement sur le premier. Personne ne peut lancer un plan de quinze ans le mois où son entreprise s'effondre. À ce moment-là, la seule question qui reste est de savoir à quelle distance se trouve le sol.
L'oncle a eu quinze bonnes années pour le faire. Vous aussi, probablement, en ce moment même.