Un fonds à considérer : FCP ESS Trésor Privilège
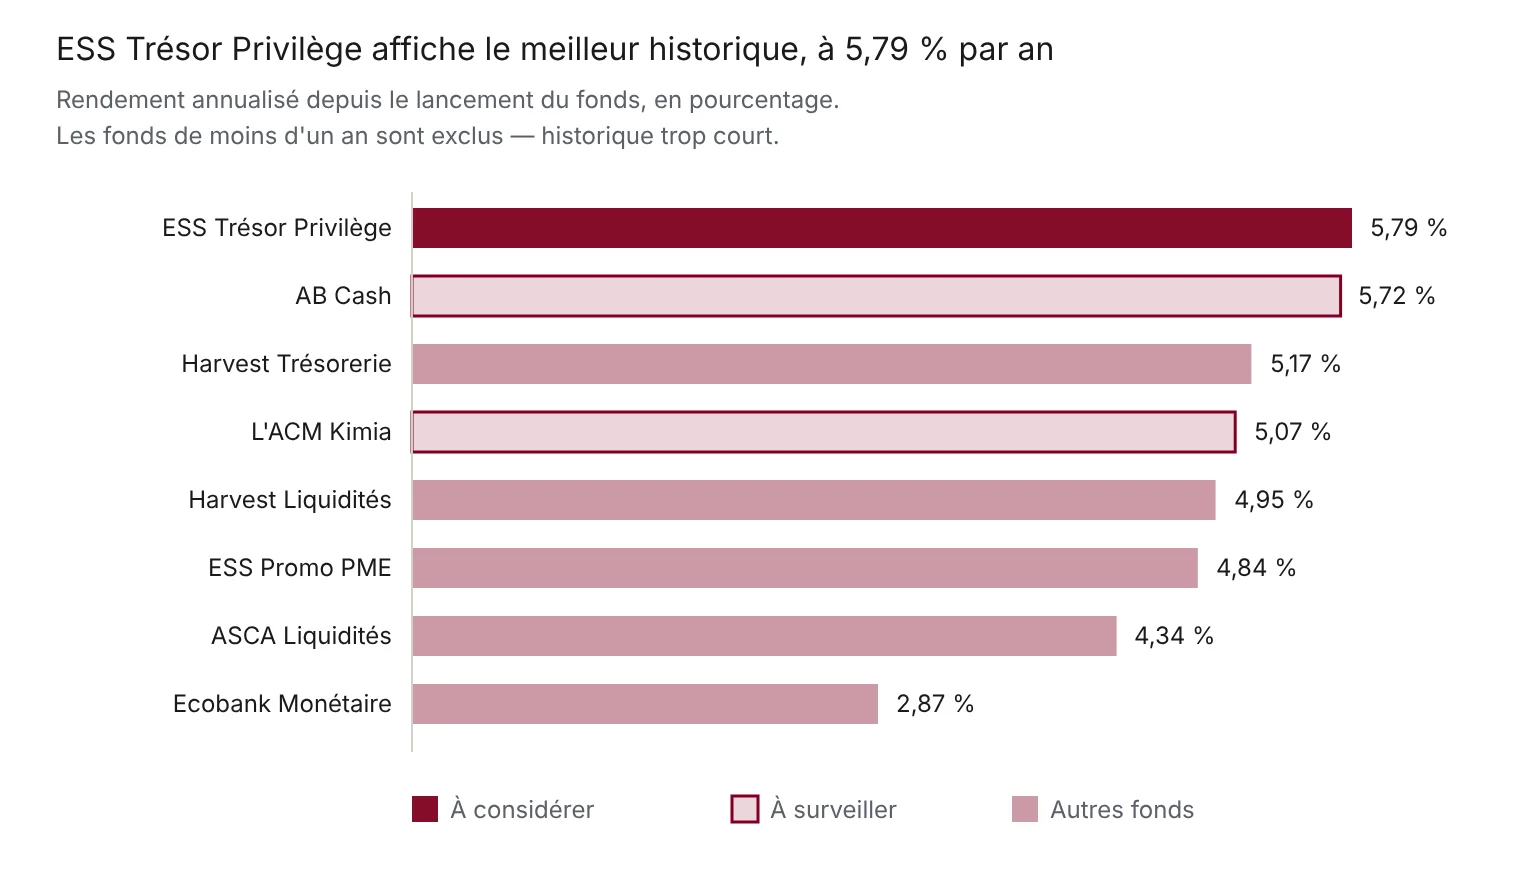
Sur 4,3 ans, FCP ESS Trésor Privilège a rapporté 5,79 % par an, le meilleur historique de la cote BVMAC. Sur les douze derniers mois, il a rapporté 4,92 %, légèrement en dessous de sa propre moyenne — ce à quoi on s'attend lorsque les taux se détendent.
Ce qui compte autant que le chiffre, c'est la manière dont il a été obtenu. Le fonds progresse à peu près à la même vitesse chaque année depuis sa création, sans grands écarts dans un sens ou dans l'autre. Pour ce type de fonds, cette régularité est précisément l'objectif.
Deux autres à surveiller
FCP AB Cash possède le deuxième meilleur historique, 5,72 % par an sur 5,2 ans. Mais une période de publication cette année montre sa valeur liquidative progresser d'environ 5 % en quelques jours.
Les intérêts seuls ne produisent pas un mouvement de cette ampleur : à 5 ou 6 % par an, il faut près d'une année complète pour accumuler 5 %. Les explications ordinaires ne manquent pas — une valorisation restée figée puis rattrapée en une seule publication, une provision reprise, un changement de méthode — et aucune ne serait une raison de s'écarter du fonds. Nous aimerions simplement savoir laquelle avant d'y placer de l'argent.
FCP L'ACM Kimia pose une autre question. Il a rapporté 5,97 % sur douze mois, le meilleur chiffre de tous les fonds établis de la liste, avec quatre ans d'existence derrière lui. Mais sur l'ensemble de sa vie, il affiche 5,07 % en moyenne, ce qui le place quatrième. L'année écoulée se situe donc nettement au-dessus de sa normale, et de l'extérieur nous ne pouvons pas dire si le fonds est géré différemment aujourd'hui ou s'il a simplement connu une bonne année.
Où va votre argent
Un fonds monétaire met en commun l'argent de nombreuses personnes. Vous achetez des parts ; un gestionnaire prête cet argent, principalement aux États, et encaisse les intérêts, de sorte que vos parts valent un peu plus chaque jour.
Dans notre zone, les États empruntent sous deux formes. Un BTA (Bon du Trésor Assimilable) court sur treize, vingt-six ou cinquante-deux semaines. Une OTA (Obligation du Trésor Assimilable) court sur deux ans ou plus et rapporte davantage, puisque vous vous privez de votre argent plus longtemps. Un fonds monétaire détient surtout les titres courts, un fonds obligataire les titres longs — c'est l'essentiel de ce qui les sépare, et c'est aussi pourquoi vous pouvez sortir quand vous le souhaitez.
Parce que ces prêts sont courts, de l'argent revient en permanence dans le fonds : quelque chose arrive à échéance toutes les quelques semaines. Ainsi, lorsque vous demandez votre argent, le gestionnaire dispose généralement de liquidités et n'a pas à vendre quoi que ce soit dans l'urgence. C'est pour cela que vous pouvez retirer votre argent quand vous en avez besoin.
Face au dépôt à terme, et face au compte d'épargne
L'alternative familière est le dépôt à terme : de l'argent bloqué auprès d'une banque à un taux fixe.
| Dépôt à terme | Fonds monétaire |
Récupérer son argent | Bloqué jusqu'au terme ; sortie anticipée, vous perdez les intérêts | Quelques jours, sans pénalité |
Le taux | Fixé le jour de la signature | Évolue avec le marché |
À qui vous prêtez | Une seule banque | Plusieurs États et banques |
Si les taux montent | Vous restez sur l'ancien taux, plus bas | Votre rendement suit la hausse |
Si les taux baissent | Vous gardez l'ancien taux, plus élevé | Votre rendement s'érode |
Montant minimum | Souvent élevé | Souvent modeste |
Le dépôt l'emporte nettement sur une ligne : si vous anticipez une baisse des taux, verrouiller le taux d'aujourd'hui est le meilleur choix. Mais c'est la première ligne qui tranche le plus souvent.
Pour la plupart des lecteurs, la comparaison la plus utile est le compte où l'argent dort déjà. Les comptes d'épargne rapportent couramment 2 à 3 % par an, moins après frais, tandis que les prix augmentent de 2 à 4 %. Le solde ne baisse jamais, ce qui rassure ; ce qui baisse, c'est ce qu'il permet d'acheter. Deux millions de francs mis de côté pour un mariage dans dix-huit mois atteignent environ 2 076 000 sur un compte d'épargne à 2,5 %, et environ 2 167 000 dans un fonds monétaire à 5,5 %.
À quoi cela sert, et ce que les frais y font
Cela convient à l'argent qui a déjà une date : un mariage dans six mois, une voiture dans dix-huit, des frais de scolarité en septembre, un fonds d'urgence qui doit être intact le jour où il servira.
Avant de comparer les rendements, demandez la grille tarifaire. Les droits d'entrée sont prélevés à l'entrée, les droits de sortie à la sortie, et ni les uns ni les autres n'apparaissent dans les chiffres ci-dessus. Sur une courte durée, ils dominent : 2 000 000 de francs dans un fonds rapportant 5,5 % génèrent environ 54 000 francs sur six mois — des droits d'entrée de 2 % en prélèvent 40 000 dès le premier jour.
La liste complète
Fonds | Ancienneté | 12 derniers mois | Par an depuis le lancement |
FCP ESS Trésor Privilège | 4,3 ans | 4,92 % | 5,79 % |
FCP AB Cash | 5,2 ans | 3,96 % | 5,72 % |
FCP Harvest Trésorerie | 7,0 ans | 4,30 % | 5,17 % |
FCP L'ACM Kimia | 4,0 ans | 5,97 % | 5,07 % |
FCP Harvest Liquidités | 5,1 ans | 3,71 % | 4,95 % |
FCP ESS Promo PME | 4,3 ans | 3,81 % | 4,84 % |
FCP ASCA Liquidités | 9,7 ans | 4,32 % | 4,34 % |
FCP Ecobank Monétaire CEMAC | 6,4 ans | 5,90 % | 2,87 % |
FCP CCA Invest | 0,5 ans | — | trop récent |
FCP Ecobank Transformation | 0,6 ans | — | trop récent |
FCP Enko Capital Trésorerie | 0,5 ans | — | trop récent |
Trois de ces fonds existent depuis environ six mois, c'est trop court pour juger. Les taux montent et descendent, et un fonds de six mois n'a connu qu'un seul type de conjoncture — par beau temps, le talent et la chance se ressemblent.
Avant de déplacer votre argent
Ces chiffres proviennent du Bulletin Officiel de la Cote de la BVMAC arrêté au 30 octobre 2026, et décrivent ce qui s'est déjà produit. Une chose que le tableau ne montre pas est le ticket d'entrée minimum. Certains de ces fonds sont conçus pour des institutions, et le montant nécessaire pour ouvrir un compte peut dépasser largement ce qu'un épargnant particulier peut y placer.
NB : Classement établi sur la performance de la VL (hors distributions).