Un fonds à considérer : FCP L'ACM Performance
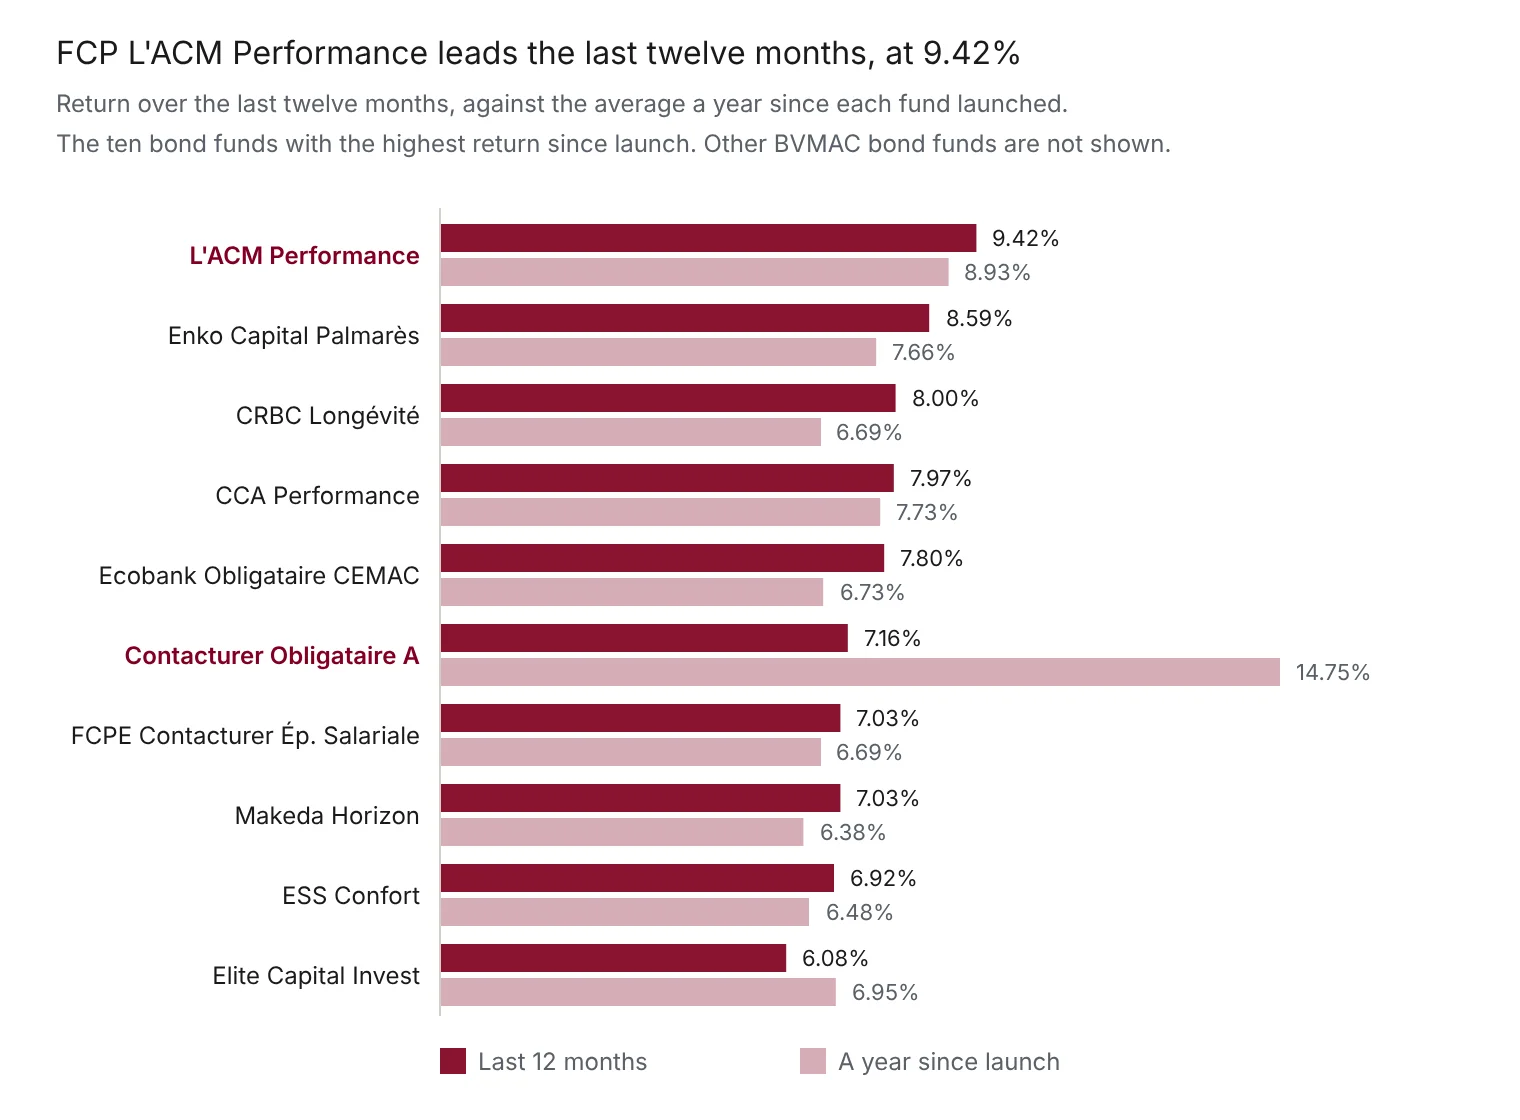
Sur quatre ans, FCP L'ACM Performance a rapporté 8,93 % par an. Cela le place deuxième de la liste, derrière un seul fonds bien plus jeune.
Ce qui en fait le fonds à regarder, c'est son parcours récent. Sur les douze derniers mois, il a rapporté 9,42 %, le meilleur chiffre de tous les fonds présents ici. Depuis janvier, il a rapporté 8,37 %, là encore le meilleur.
La plupart des fonds de cette liste ont connu une bonne année — la période a été favorable aux obligations, et huit des dix ont fait mieux sur un an que leur propre moyenne de long terme. L'ACM Performance devance aujourd'hui tous les autres, et il en devançait déjà huit auparavant. C'est cette combinaison qui retient notre attention.
Un à surveiller : FCP Contacturer Obligataire
En haut du tableau se trouve FCP Contacturer Obligataire, à 14,75 % par an depuis son lancement. C'est très au-dessus de tout le reste, et cela mérite d'être regardé de près avant d'être pris pour argent comptant.
Le fonds a 1,1 an d'existence. Sur les douze derniers mois, il a rapporté 7,16 % — un chiffre correct, mais inférieur à L'ACM Performance et inférieur à cinq autres fonds de la liste.
Les deux chiffres sont exacts, et ils s'accordent. Les 14,75 % sont une moyenne sur toute la vie du fonds, et cette vie ne dépasse les douze mois que de quelques semaines. Pour que la moyenne se situe aussi nettement au-dessus des douze derniers mois, il faut que ces quelques semaines supplémentaires aient été très fortes.
Une poussée juste après le lancement est courante et ne constitue pas un reproche au gestionnaire. Cela signifie simplement que les 14,75 % en disent davantage sur les premières semaines du fonds que sur la façon dont il gagne de l'argent mois après mois. Une année de plus nous le dira.
Ce que fait un fonds obligataire
Dans notre région, les emprunteurs lèvent de l'argent de deux façons. Court — de treize à cinquante-deux semaines, les Bons du Trésor Assimilables, ou BTA. Et long — de deux à dix ans ou plus, les Obligations du Trésor Assimilables, ou OTA, aux côtés des obligations émises par les entreprises.
Un fonds monétaire détient les titres courts. Un fonds obligataire détient les titres longs. Celui qui attend plus longtemps d'être remboursé est mieux payé pour cette attente, et c'est toute la raison pour laquelle un fonds obligataire rapporte environ 8 % par an quand un fonds monétaire en rapporte environ 5,5 %.
Vous achetez des parts, le gestionnaire encaisse les intérêts, et vos parts valent davantage avec le temps.
Ce que font trois points de plus
Trois points de pourcentage, cela paraît peu. Sur une vie de travail, cela ne l'est pas.
Mettez 100 000 francs de côté chaque mois pendant vingt-cinq ans. Vous aurez versé 30 millions de francs de votre propre argent.
Dans un fonds monétaire à 5,5 %, cela devient environ 64 millions de francs. Dans un fonds obligataire à 8 %, cela devient environ 95 millions.
Même épargne, même discipline, mêmes vingt-cinq ans. Les 31 millions de francs qui les séparent sont ce que les trois points supplémentaires ont produit pendant que vous viviez votre vie.
Et 95 millions de francs, qui rapportent toujours 8 %, versent environ 630 000 francs par mois sans toucher au capital. C'est le moment où travailler devient quelque chose que l'on choisit plutôt que quelque chose que l'on doit faire.
Quel est le niveau de risque ?
Plus faible que celui des actions, et pas nul.
Un fonds obligataire ne dépend pas des bénéfices d'une entreprise. Il dépend d'États et de grands emprunteurs qui versent les intérêts promis, ce qu'ils font généralement.
Le vrai risque est celui du calendrier. Si les taux d'intérêt montent, les obligations que le fonds détient déjà rapportent moins que les nouvelles, elles valent donc moins, et la valeur du fonds peut baisser pendant un temps. Si l'on patiente, ces obligations arrivent à échéance et sont remboursées intégralement. Si l'on vend pendant cette période, on encaisse la perte.
La règle porte donc sur le temps, pas sur le sang-froid. L'argent dont vous pourriez avoir besoin dans les deux ou trois prochaines années n'a pas sa place ici — c'est à cela que sert un fonds monétaire. L'argent que vous pouvez laisser cinq, dix ou vingt ans a sa place ici, et plus vous le laissez longtemps, moins une mauvaise année isolée compte.
La liste complète
Fonds | Ancienneté | Depuis janvier | 12 derniers mois | Par an depuis le lancement |
FCP Contacturer Obligataire – Parts A | 1,1 an | 6,30 % | 7,16 % | 14,75 % |
FCP L'ACM Performance | 4,0 ans | 8,37 % | 9,42 % | 8,93 % |
FCP CCA Performance | 3,8 ans | 6,86 % | 7,97 % | 7,73 % |
FCP Enko Capital Palmarès | 3,9 ans | 7,17 % | 8,59 % | 7,66 % |
FCP Elite Capital Invest | 3,9 ans | 4,72 % | 6,08 % | 6,95 % |
FCP Ecobank Obligataire CEMAC | 6,3 ans | 6,38 % | 7,80 % | 6,73 % |
FCP CRBC Longévité | 4,0 ans | 6,10 % | 8,00 % | 6,69 % |
FCPE Contacturer Épargne Salariale | 1,1 an | 5,98 % | 7,03 % | 6,69 % |
FCP ESS Confort | 4,3 ans | 5,93 % | 6,92 % | 6,48 % |
FCP Makeda Horizon | 3,5 ans | 6,01 % | 7,03 % | 6,38 % |
Il s'agit des dix premiers par rendement depuis le lancement. D'autres fonds obligataires cotés à la BVMAC ne figurent pas ici, et un fonds absent de ce tableau n'est pas nécessairement un moins bon fonds — il peut simplement être plus jeune, ou détenir d'autres titres.
Avant de déplacer votre argent
Ces chiffres proviennent des valeurs liquidatives publiées au Bulletin Officiel de la Cote de la BVMAC, datées entre le 16 et le 30 octobre 2026 : les fonds ne sont donc pas tous arrêtés au même jour. Demandez à la société de gestion les deux éléments que le tableau ne peut pas montrer : les droits d'entrée et de sortie, et le montant minimum nécessaire pour ouvrir un compte.
NB : Classement établi sur la performance de la VL (hors distributions).